众泰汽车这半年赚了8039万,但造车这件事,一分钱都没赚。
2026年8月28日,众泰汽车发布半年报,宣布归母净利润8038.93万元,同比增幅154.36%,结束了2019年以来连续7年的亏损。对一家濒临退市的车企来说,这个数字看起来像救命稻草。
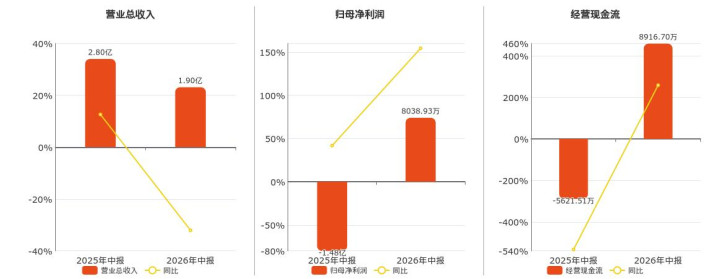
众泰汽车近两年中报核心财务数据对比
但翻开财报的第二页,事情就不对了——同一份报告里,扣非归母净利润是-1.52亿元,比去年同期还多亏了40.31%。
扣非净利润,是剔除所有非经常性损益之后,企业靠主业真金白银赚到的钱。这个数字为负且扩大,意味着众泰的造车主业不仅没好转,反而在加速失血。那8039万利润到底从哪来?答案写在了营业外收入里:2.35亿元。
这笔钱占利润总额的比例是306.75%。不是利润的一部分,是利润的3倍多。把它拆开,两块来源非常清晰:一是今年4月和6月,众泰先后注销了湖北大冶、襄阳两处闲置生产基地,分别获得1亿元补偿款,合计2亿元;二是过往诉讼纠纷达成和解,收回约3000万元营业外收入。
生产线没开,车没量产,靠清退闲置产能、结清旧账,凑出了七年来第一个盈利数字。这么说吧:众泰上半年唯一赚钱的业务,是“卖地和解套”。
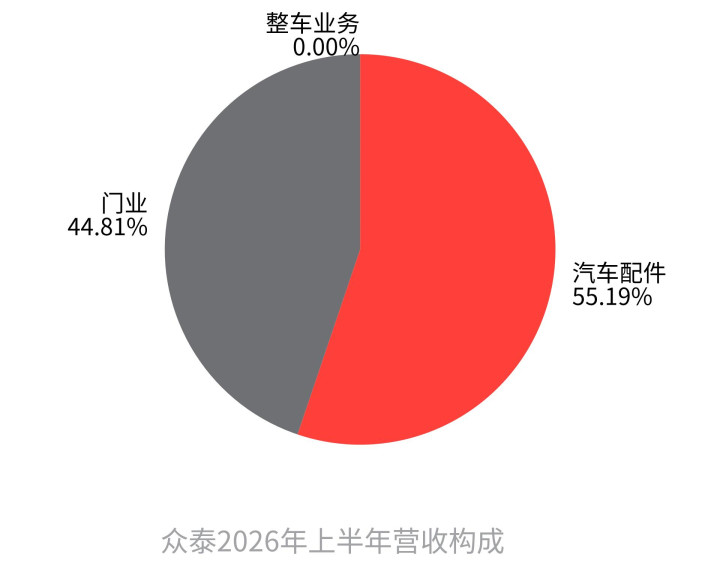
账面上是车企,收入结构上更像配件厂加门厂众泰上半年总营收1.9亿元,同比下滑32.08%。营收构成里,整车业务贡献为零——没有任何规模化量产和交付,只有少量海外订单发运。
营收主要来自两块:汽车配件,占比55.19%;门业,占比44.81%。配件业务由金马科技和合肥亿恒运营,产品是汽车仪表、摩托车仪表、汽车线束、车身冲压焊接件,毛利率17.08%;门业由金大门业运营,做防火门、防盗门,毛利率只有4.87%。
两项主业合计毛利率18.95%,而同期乘联分会数据显示汽车行业销售利润率为3.8%。表面看众泰的毛利率不算差,但问题在于,这1.9亿的营收规模,根本覆盖不了期间费用。上半年管理费用1.24亿,财务费用3185万,销售费用967万,仅这三项加起来就超过1.5亿。
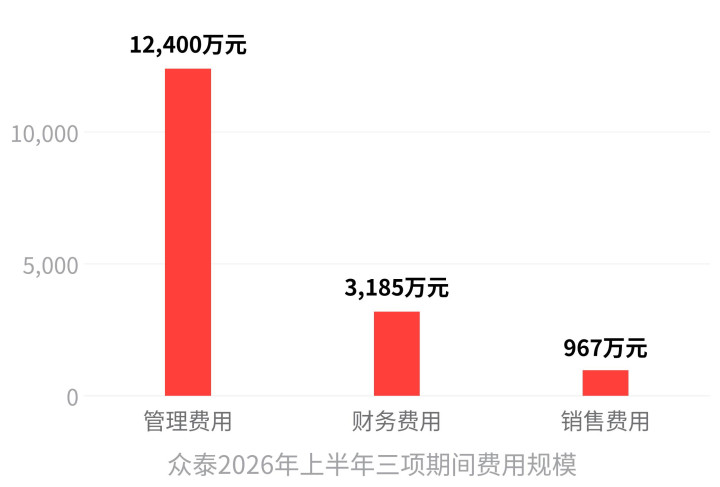
用1.9亿营收去扛这个费用盘,结果就是扣非归母净利润亏损1.52亿——主业造血能力是负的。
这解释了为什么自2022年至今,众泰已连续4年主要营收靠配件和门业撑着。所谓“复工复产”,目前还停留在造型冻结、供应商定点的阶段,距离量产至少还要半年到一年,且后续需要的资金量级是数亿元,上半年仅1790万元的研发投入远不足以支撑。
17亿债务压顶,退市红线就在眼前盈利是纸面上的,但债务是实打实的。截至2026年6月末,众泰总债务17亿元,其中短期债务10.31亿元,已逾期未偿还的短期借款1.6035亿元。现金比率只有0.11,远低于0.25的安全阈值,流动比率0.6,速动比率0.55,短期偿债能力严重不足。
上半年靠清退闲置产能拿到2亿补偿款,同时累计清偿历史遗留债务4.7亿元,与重庆两山建投等机构达成和解金额超1.7亿元,部分资产查封冻结措施解除,债务结构确实在边际改善。但还完4.7亿之后,还剩17亿。接下来的债务怎么还,靠配件和门业那点营收显然不够。
更紧迫的威胁来自退市规则。按照2026年全面实施的沪深主板退市新规,最近一个会计年度净利润为负且扣除无关业务收入后营收低于3亿元,将直接触发退市风险警示。
众泰上半年营收仅1.9亿,且同比下滑32%,下半年在没有整车量产贡献的情况下,全年营收大概率低于3亿。叠加扣非净利润持续亏损,离披星戴帽只差临门一脚。
监管风险也在叠加。7月10日,众泰因涉嫌信息披露违法违规被证监会立案调查;3月刚因债务逾期未及时披露,被浙江证监局出具警示函。多重压力下,公司8名董事中已有4名上半年离职,内部关于“自主造车还是代工保壳”的路线之争也在6月全面爆发。
对照A股同类车企,众泰的剧本很眼熟把众泰放在A股车企扭亏案例里,对标就清晰了。过去5年,A股有两个典型样本。
一类是山子高科。2025年通过出售非核心资产叠加欧洲债务重组,实现归母净利润10.26亿元大幅扭亏。
区别在于,资产处置之后,山子高科的核心零部件业务续上了——2025年安全气囊气体发生器产销量分别增长14.5%和10.58%,新能源减速器产品投放,2026年一季度归母净利润2.51亿,同比增长208.94%。钱从资产处置来,但主业接住了,后续扣非盈利持续增长,属于实质复苏。
另一类是金杯汽车。2025年拟以1元挂牌转让资不抵债的铁岭华晨橡塑,靠出清亏损资产保住账面利润,但83.78%的营收高度依赖华晨宝马单一客户,2026年上半年营收同比增10.16%,归母净利润反而下滑9.7%,典型的增收不增利。
主业没垮,但也没真正站起来,长期处于保壳状态。
众泰的经营特征与金杯汽车高度吻合:账面盈利靠非经常性损益,主业扣非仍在亏损,营收规模持续萎缩,整车业务零贡献。不同的是,金杯好歹还有稳定的大客户订单,众泰连整车都没量产。
众泰非经常性损益占利润总额306.75%,扣非净利润亏损扩大,整车销量几乎为零。
这不是回暖,是财务回血众泰这半年做的,本质上是一件事:把闲置的、不产生价值的资产出清,换成现金,还掉一部分最急迫的旧债,解除冻结,让公司暂时喘一口气。2.35亿营业外收入撑起了全部账面利润,配件和门业那点营收连期间费用都盖不住,扣非归母净利润反而亏得更多。
这不是经营回暖,是处置低效资产、清偿历史债务换来的阶段性财务回血。
17亿的债务还在,10.31亿的短期债务马上到期,退市红线就在3亿营收的门槛上悬着,新车型离量产至少还有半年且需要数亿级投入。闲置产能卖完了,资产处置的补偿款不可持续,下一份财报拿什么填坑,才是真正的考题。
垒富优配提示:文章来自网络,不代表本站观点。